Un prelievo da un casinò online risulta in sospeso o bloccato, nella maggior parte dei casi, per uno di questi motivi:
la verifica dell’identità non è ancora completata;
i dati di pagamento non corrispondono a quelli del titolare del conto;
il metodo scelto non consente prelievi;
una parte del saldo è ancora vincolata ai requisiti di un bonus;
è in corso un controllo di sicurezza o antiriciclaggio;
la banca o il servizio di pagamento sta ancora elaborando l’operazione.
Capire in quale di queste situazioni ci si trova è il primo passo. Alcune si risolvono in pochi minuti dal proprio conto, altre richiedono l’intervento dell’operatore, e solo raramente si tratta di un vero problema da contestare.
Questa guida spiega come leggere lo stato di un prelievo, quali cause sono più frequenti, cosa controllare prima di contattare l’assistenza e quando una controversia irrisolta merita di essere portata davanti all’autorità competente.
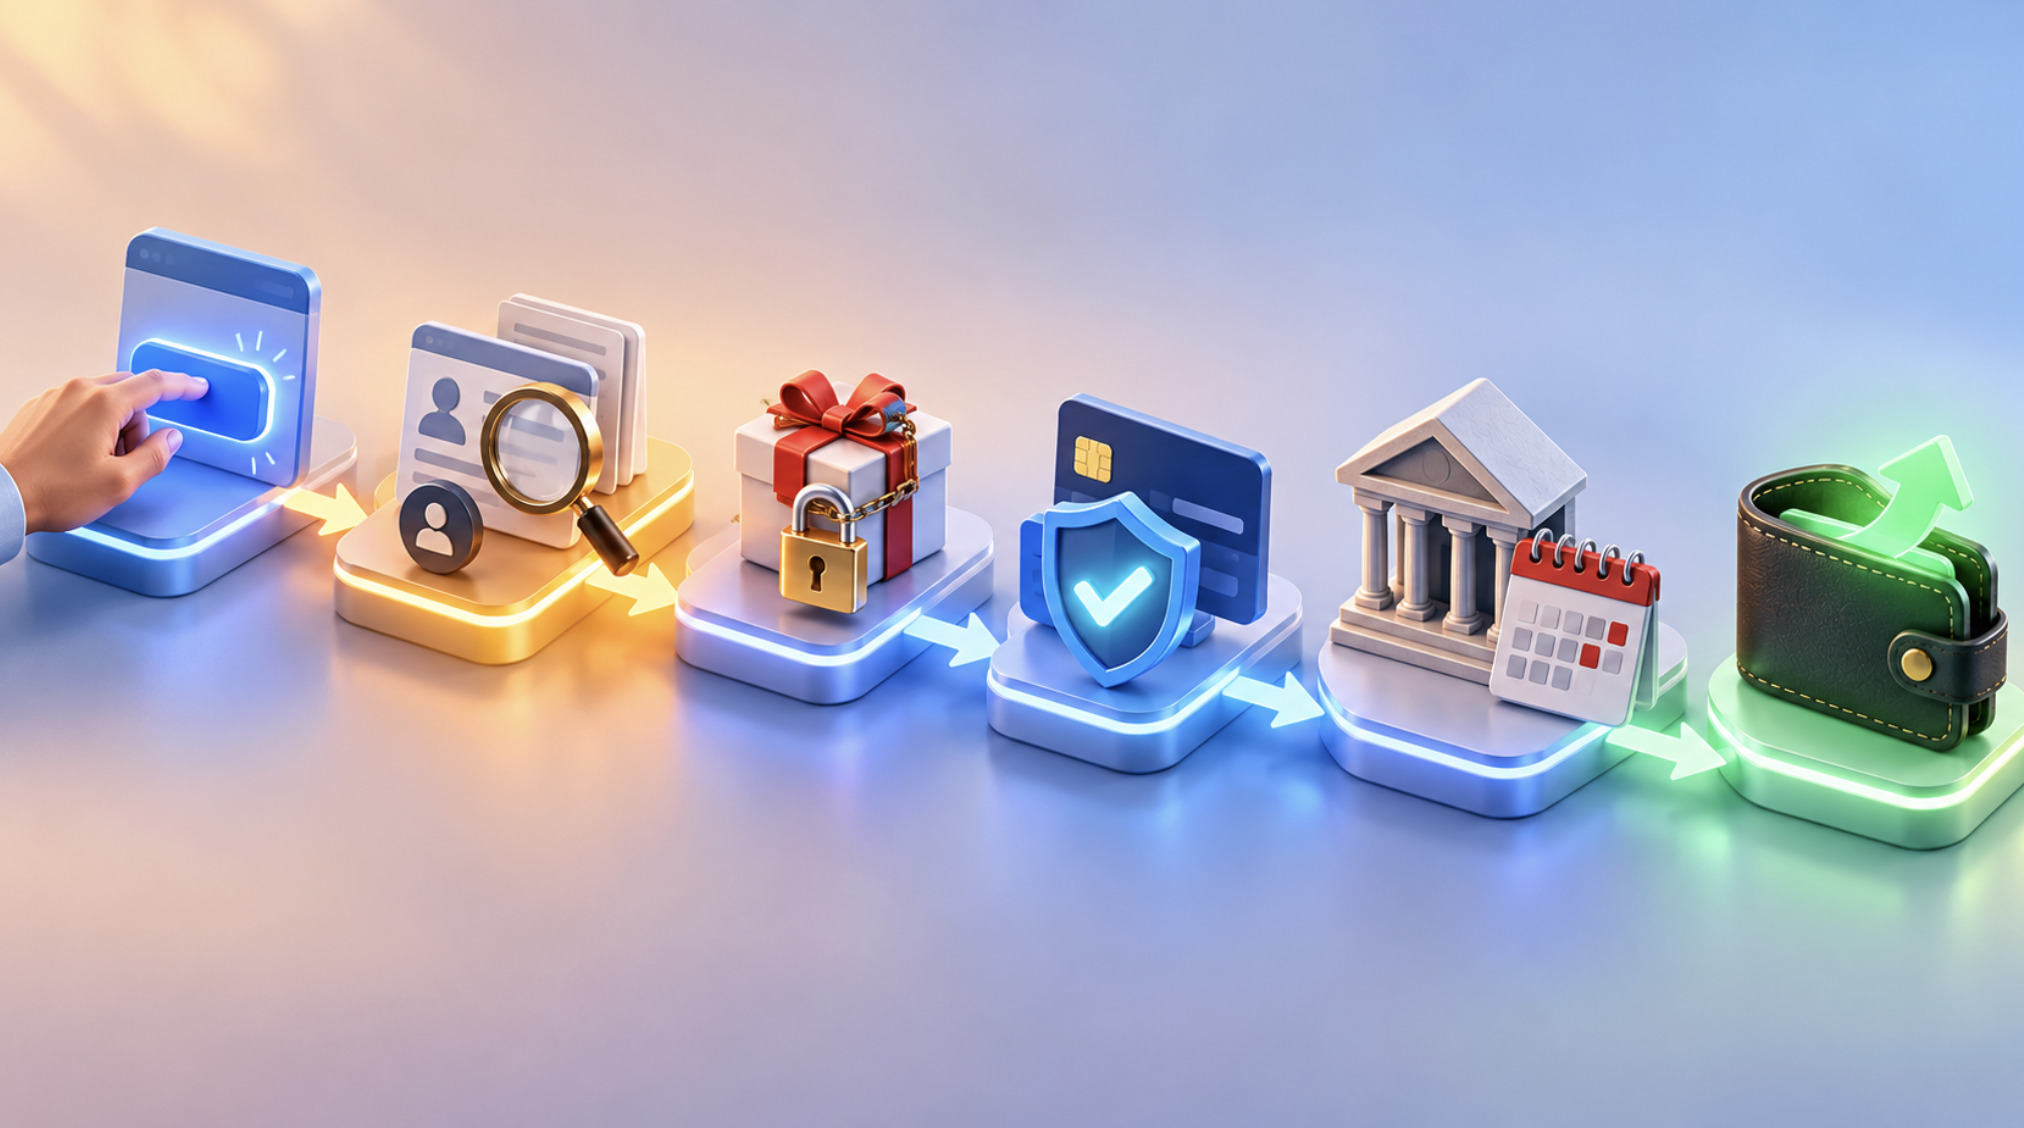
Il percorso di un prelievo, passo dopo passo
Un prelievo non è un’unica operazione, ma una sequenza di passaggi, e ciascuno può introdurre un ritardo.
La richiesta. Il giocatore chiede di ritirare una somma dal proprio saldo.
L’esame da parte dell’operatore. Il casinò controlla che il conto sia verificato, che la somma sia effettivamente prelevabile e che non ci siano anomalie.
L’approvazione. L’operatore autorizza il pagamento e lo invia al circuito o al servizio scelto.
L’elaborazione esterna. La banca, il circuito della carta o il portafoglio elettronico gestiscono il trasferimento.
L’accredito. La somma compare sul conto o sul portafoglio del giocatore.
Da qui nascono due distinzioni fondamentali.
Richiesta e prelievo approvato non sono la stessa cosa. Finché l’operatore non ha approvato la richiesta, il denaro è ancora nella sua disponibilità. Molti casinò permettono di annullare una richiesta in attesa. Una volta approvata, l’operazione passa ai tempi del servizio di pagamento.
L’elaborazione dell’operatore e quella della banca sono distinte. Un prelievo approvato ma non ancora visibile sul conto corrente può dipendere interamente dalla banca o dal circuito, non dal casinò. Viceversa, una richiesta ferma da giorni nello stato «in attesa» dipende quasi sempre dall’operatore.
Come interpretare lo stato del prelievo
La sezione dei movimenti o della cassa indica di solito lo stato di ogni operazione. Le diciture variano da un sito all’altro, ma il significato è in genere questo.
StatoCosa indica di solitoChi deve intervenireIn attesa / In elaborazioneL’operatore non ha ancora esaminato o approvato la richiestaOperatoreIn verificaServono controlli o documenti aggiuntiviGiocatore e operatoreApprovato / InviatoIl pagamento è partito dal casinòBanca o servizio di pagamentoRifiutatoLa richiesta non può essere eseguita così com’èGiocatore, dopo aver chiarito il motivoAnnullatoLa richiesta è stata ritirata o stornataVerificare chi l’ha annullata e perché
Uno stato «approvato» seguito da qualche giorno di attesa è normale per alcuni metodi, come le carte o i bonifici. Uno stato «in attesa» che si prolunga ben oltre i tempi indicati dall’operatore, senza alcuna comunicazione, merita invece una richiesta di chiarimento.
Le cause più frequenti di un prelievo bloccato
1. La verifica dell’identità non è completa
I casinò online sono tenuti a conoscere l’identità dei propri clienti: devono verificare che siano maggiorenni, che il conto appartenga a una persona reale e che non ci siano rischi di frode o di riciclaggio. In Italia, gli operatori di gioco rientrano tra i soggetti obbligati dalla normativa antiriciclaggio.
In pratica, un prelievo può restare fermo se mancano:
un documento d’identità valido e leggibile;
dati del conto coerenti con il documento (nome, data di nascita, indirizzo);
informazioni aggiuntive richieste dopo l’apertura del conto.
Un documento può essere respinto anche se i dati sono corretti: una foto sfocata, un documento scaduto, un’immagine tagliata o un nome scritto in modo leggermente diverso da quello del conto bastano a bloccare la procedura.
2. La verifica del metodo di pagamento
La verifica dell’identità e quella del pagamento sono due controlli diversi. Il primo stabilisce chi è il giocatore. Il secondo accerta che la carta, il conto o il portafoglio elettronico utilizzato appartenga a lui.
Un conto può essere perfettamente verificato e, ciononostante, l’operatore può chiedere una prova di titolarità per un nuovo metodo di pagamento, ad esempio una foto della carta con le cifre centrali coperte, o una schermata del portafoglio elettronico.
3. Dati di pagamento errati
Un IBAN digitato in modo sbagliato, un conto intestato a un’altra persona o un portafoglio elettronico chiuso possono far fallire il pagamento. In genere i prelievi devono essere inviati a strumenti intestati al titolare del conto di gioco. Utilizzare i dati di pagamento di un’altra persona, anche di un familiare, non è una soluzione e può aggravare la situazione.
4. Il metodo non consente prelievi
Alcuni strumenti funzionano solo per i depositi. Le carte prepagate di tipo voucher, per esempio, spesso non possono ricevere denaro. In questi casi l’operatore propone un metodo alternativo, di solito il bonifico, che a sua volta richiede la verifica del conto.
Molti operatori applicano anche la regola del «ritorno al metodo d’origine»: quando possibile, il prelievo viene inviato allo stesso strumento usato per il deposito, per ragioni di sicurezza e antiriciclaggio.
5. Saldo bonus e saldo prelevabile
È una delle cause di incomprensione più comuni. Il saldo visualizzato può comprendere:
denaro reale, depositato o vinto senza vincoli;
fondi bonus, accreditati dall’operatore;
vincite legate al bonus, che possono restare vincolate finché non sono soddisfatti i requisiti di puntata.
Se un bonus è attivo, una parte del saldo può non essere prelevabile. Il requisito di puntata indica quante volte occorre giocare un determinato importo prima che i fondi bonus o le relative vincite diventino prelevabili. Altre condizioni possono incidere anche loro: i giochi che contribuiscono al requisito, le scadenze e le puntate massime consentite.
In alcuni casi, richiedere un prelievo mentre un bonus è attivo comporta la rinuncia al bonus stesso e alle vincite collegate. Le condizioni della promozione lo indicano, e vanno lette prima di accettarla.
6. Limiti di prelievo
Molti operatori fissano importi minimi e, talvolta, massimi per singola operazione o per periodo. Una richiesta al di sotto del minimo viene respinta. Una richiesta molto elevata può essere suddivisa in più pagamenti o sottoposta a controlli aggiuntivi.
7. Controlli di sicurezza e antiriciclaggio
Un accesso da un dispositivo o da un Paese insolito, un cambio recente dei dati del conto o un aumento improvviso dei depositi possono far scattare una revisione. In questi casi l’operatore può chiedere informazioni sull’origine dei fondi, ad esempio estratti conto o buste paga. Non si tratta necessariamente di un’accusa: questi controlli sono previsti dalla normativa e si basano sul rischio.
8. Errori tecnici di pagamento
A volte il problema è puramente tecnico: un circuito temporaneamente non disponibile, un rifiuto automatico della banca, un portafoglio elettronico che non accetta l’importo. Di solito l’operatore riaccredita la somma sul saldo di gioco o propone un metodo alternativo.
9. Tempi bancari e giorni non lavorativi
I tempi indicati da un operatore sono stime, non garanzie. I bonifici e i rimborsi su carta seguono i giorni lavorativi delle banche, quindi una richiesta approvata il venerdì sera può essere accreditata soltanto la settimana successiva. I portafogli elettronici tendono a essere più rapidi, ma anche lì possono intervenire controlli propri del servizio.
Ritardo temporaneo o problema serio
La maggior parte dei prelievi lenti rientra in una delle situazioni descritte sopra. Alcuni segnali, però, indicano che vale la pena approfondire:
la richiesta resta «in attesa» molto oltre i tempi pubblicati, senza alcuna spiegazione;
l’operatore chiede documenti sempre diversi, senza indicare il motivo;
le condizioni invocate per bloccare il prelievo non compaiono nei termini pubblicati;
il supporto non risponde o fornisce risposte contraddittorie;
il conto viene chiuso trattenendo il saldo senza una motivazione chiara.
In questi casi è opportuno raccogliere la documentazione e seguire le procedure formali descritte più avanti.
Cosa controllare prima di contattare l’assistenza
Una verifica ordinata permette spesso di risolvere il problema da soli, o almeno di presentare una richiesta precisa.
Lo stato del prelievo
Annotate lo stato esatto, la data e l’ora della richiesta, e confrontateli con i tempi indicati dall’operatore per il metodo scelto.
Lo stato di verifica del conto
Controllate nell’area personale se ci sono documenti richiesti, respinti o in attesa di approvazione, e se tutti i dati del profilo coincidono con i documenti.
Il metodo di pagamento
Verificate che lo strumento consenta prelievi, che sia intestato a voi e che i dati inseriti, come l’IBAN o l’indirizzo email del portafoglio, siano corretti.
Bonus attivi
Controllate se avete un bonus in corso, quanto manca al completamento del requisito di puntata e se il saldo prelevabile è inferiore al saldo totale.
Limiti e restrizioni
Verificate gli importi minimi e massimi, eventuali limiti impostati da voi stessi e la presenza di pause o autoesclusioni attive.
La cronologia delle comunicazioni
Leggete le email e i messaggi dell’operatore, compresa la cartella dello spam: spesso la richiesta di un documento arriva proprio lì.
Leggere le condizioni di un operatore specifico
Prima ancora che sorga un problema, conviene leggere le condizioni di prelievo pubblicate dall’operatore con cui si gioca. Nel caso di Westio Casino, per esempio, le pagine in italiano del sito indicano:
un prelievo minimo di 10 €;
la restituzione dei fondi, quando possibile, sul metodo usato per il deposito;
l’uso di Paysafecard solo per i depositi, con le vincite inviate tramite bonifico dopo la verifica del conto;
la possibile richiesta di prove sull’origine dei fondi quando i depositi aumentano.
Le stesse pagine riportano anche tempi indicativi per ciascun metodo e un requisito di puntata di 35 volte su diverse promozioni. Si tratta di informazioni pubblicate dall’operatore, non verificate in modo indipendente. Vanno quindi lette come stime e condizioni dichiarate, non come garanzie. Le pagine consultate fanno inoltre riferimento a una licenza di gioco internazionale, senza indicare l’ente che l’ha rilasciata. Prima di giocare su qualsiasi sito, è utile verificare autonomamente presso quale autorità sia autorizzato l’operatore.
Il ruolo della licenza in Italia
In Italia il gioco a distanza con vincite in denaro può essere offerto legalmente solo dagli operatori titolari di concessione rilasciata dall’Agenzia delle Dogane e dei Monopoli (ADM). L’elenco dei concessionari autorizzati è pubblicato dall’Agenzia.
La differenza è concreta. Con un operatore autorizzato da ADM, il giocatore si muove dentro il quadro regolamentare italiano, che comprende regole su conti di gioco, verifica dell’identità, strumenti di autolimitazione e autoesclusione. Con un sito privo di concessione italiana, queste tutele non si applicano nello stesso modo, e in caso di controversia le possibilità di far valere le proprie ragioni possono essere molto più limitate.
Quali documenti conservare
In caso di ritardo o di contestazione, è utile conservare:
le schermate della cronologia dei movimenti, con lo stato di ogni prelievo;
la data e l’ora di ogni richiesta;
le email e le trascrizioni delle chat con l’assistenza;
copia delle condizioni generali e di quelle del bonus in vigore al momento dell’accettazione;
le ricevute dei documenti inviati e le eventuali comunicazioni di rifiuto;
gli estratti conto bancari o del portafoglio che mostrano i depositi.
Cosa scrivere all’assistenza
Una richiesta chiara accelera la risposta. Conviene indicare:
l’ID della transazione, o la data, l’importo e il metodo del prelievo;
lo stato visualizzato nel conto;
i passaggi già verificati, come documenti caricati e bonus attivi;
una domanda precisa, ad esempio «Quale documento manca?» oppure «Quale condizione impedisce il prelievo?».
Quando rivolgersi a un’autorità
Se il problema non si risolve tramite l’assistenza e la procedura di reclamo interna dell’operatore, la strada successiva dipende dalla licenza. Per i concessionari ADM, è possibile segnalare la questione all’Agenzia. Per operatori autorizzati da autorità di altri Paesi, le procedure di reclamo sono quelle previste dall’autorità che ha rilasciato la licenza. In ogni caso, è sempre consigliabile presentare prima un reclamo formale e scritto all’operatore, conservandone una copia.
Le cose da non fare
Alcune scorciatoie peggiorano sempre la situazione:
inviare documenti modificati o appartenenti ad altre persone;
aprire un secondo conto per aggirare un blocco;
usare carte o conti di terzi;
utilizzare una VPN per eludere restrizioni geografiche;
inviare dati sensibili attraverso canali non ufficiali, in risposta a messaggi sospetti che promettono di «sbloccare» il prelievo.
Queste azioni possono portare alla chiusura del conto e alla perdita del saldo, oltre a esporre a rischi legali e di frode.
In sintesi
Un prelievo bloccato è quasi sempre il risultato di una verifica incompleta, di un problema con il metodo di pagamento, di un bonus ancora attivo o dei normali tempi bancari. Leggere lo stato dell’operazione, distinguere tra la fase dell’operatore e quella della banca, e confrontare la situazione con le condizioni pubblicate permette di capire rapidamente cosa serve. Conservare la documentazione e scegliere operatori autorizzati nel proprio Paese resta la migliore tutela nel caso, raro ma possibile, in cui un prelievo diventi una vera controversia.
Se il gioco smette di essere un divertimento, è possibile chiedere aiuto ai servizi pubblici di supporto e utilizzare gli strumenti di autolimitazione e autoesclusione previsti dagli operatori autorizzati.